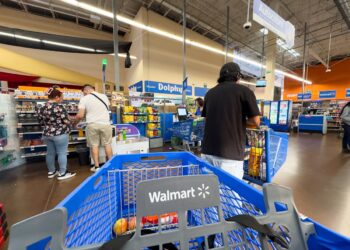
Celý retail se nově a hlouběji rozvrstvil a připomíná svět buňky po několikerém dělení, kdy retailoví giganti ovládají jasně definované pozice a ostatní se snaží srovnat krok a definovat své místo na trhu.
Epidemie koronaviru v roce 2020 zasáhla retail jako blesk z čistého nebe a zásadně změnila celý jeho ekosystém. Od dodavatelských řetězců přes zákaznický servis až po urychlený nástup online obchodů. Bilance retailového ekosystému šest let po koronaviru je však ještě pozoruhodnější.
Během několika posledních let se obraz retailu razantně mění. Klíčové trendy z období koronaviru svou podobu přetavily na novou úroveň. Jako například nástup online obchodů, který se částečně transformoval do omnikanálového prodeje, do tzv. no-line retailového modelu. Objevily se také silné nové trendy, například vzestup diskontního a klubového prodeje, a nové problémy, jako je dostupnost pracovní síly v podmínkách post-koronavirového pracovního trhu a práce online z domova. Navíc k tomu všemu se stále prohlubují i fundamentální tektonické změny minulých dekád, jako je zesilování postavení a funkce privátních značek řetězců a honba za udržitelnou a pozitivní odlišností od konkurence.
Kritické problémy retailu
Tři klasické kritické problémy retailu jsou v kontextu dnešní tržní situace obzvláště palčivé, totiž vzrůstající inflace a s ní rostoucí nákupní ceny zboží i operační náklady retailera, zabezpečení sortimentu a stabilních dodávek zboží a flexibilně se měnící poptávka spotřebitele kladoucího větší důraz na cenu.
Konkrétně lze prvky nového ekosystému retailu dobře demonstrovat na příkladu retailového trhu USA. V červenci 2026 byla meziroční míra inflace na úrovni 3,4 % a stala se hlavní příčinou poklesu tržeb o 0,6 %. Na cenu mnohem citlivější spotřebitelé všech příjmových skupin ve zvýšené míře nakupují v hard diskontních prodejnách: kombinovaný tržní podíl řetězců Aldi a Lidl v potravinářských kategoriích přesáhl 3 %. Nakupování v hard diskontu i přes omezený sortiment čím dál vice přestává být alternativou pro nemajetné a stává se atraktivní alternativou pro chytré.
Upevnění tržních pozic vedoucích retailerů
Podíl retailového prodeje online dosáhl 16 % a tři retailové segmenty s výrazně charakteristickým a odlišným modelem podnikání pokračují v upevňování svých pozic. Kromě již zmíněného hard diskontu jsou to ještě na členských příspěvcích založené nákupní kluby (Costco, Sam’s, BJ’s) a širokosortimentní hypermarkety (Walmart, Amazon), jež jsou svou podstatou dnes již all-lines, resp. omnikanálovými dominantními retailery.
Upevnění tržních pozic vedoucích retailerů prohlubuje koncentraci na trhu a ztěžuje úsilí retailerů druhého a třetího (nezávislých prodejen) sledu o udržení kroku a tempa rozvoje. Walmart se svým potravinářským tržním podílem 20 % (plus Sam’s Club se 4 %) a Amazon s 22 % trhu dominují. Podíl Walmartu se během posledních pěti let zvýšil a Costco je se svými 8 % nejdynamičtěji rostoucím z TOP 20 amerických retailerů a jediným, jehož tržní podíl rostl i v bezprostředně po sobě následujících letech.
A tato úroveň koncentrace není omezena pouze na Ameriku: v Evropě se stačí podívat na Švýcarsko, Švédsko a další země vyvíjející se stejným směrem. Tento vývoj reflektuje i tržní hodnota retailových gigantů: na newyorské burze stála v roce 2021 akcie Amazonu 174 dolarů, v roce 2026 pak okolo 284 dolarů. Walmart se v roce 2021 prodával za 50 dolarů, v roce 2026 pak okolo 104 dolarů za akcii.
Zvyšující se inflace působí nejen na růst nákupních cen sortimentu, ale také na podstatný nárůst operačních nákladů retailu. Na druhé straně retailové rovnice je spotřebitel, který je z téhož důvodu citlivější na cenu než kdykoli předtím. K tomu navíc musí retailer dnes konkurovat pracovním nabídkám nabízejícím práci na internetu z domova a zajistit dostatečný počet pracovníků, protože rotace zaměstnanců se v podmínkách trhu práce výhodných pro stranu nabídky zvyšuje.
Koncentrace retailu s sebou také přináší systémová rizika zvýšené multiplikace. Má-li dominantní retail v něčem úspěch, má okamžitě možnost multiplikace. Totéž však samozřejmě platí i opačným směrem, totiž že v případě neúspěchu je negativní dopad multiplikován jeho dominantním postavením na trhu. Retailový trh se stává opatrnějším a podstatně konzervativnějším, což ovlivňuje i uvádění inovací a zajišťování zboží.
Spolehlivost zajištění zdrojů dodávek
Velké úspěšné inovace, které vydrží test dekád jsou dnes poměrně vzácné. V USA jmenujme za všechny třeba jogurty a mléčné výrobky pod značkou Chobani. Nepředvídatelně a oportunisticky se chovající spotřebitel ztěžuje ne jejich uvedení na trh, ale jejich udržení na výsluní zájmu s přijatelnými maržemi. Spotřebitel dnes rychleji a ochotněji reaguje na podněty zvenčí a stává se transakčním partnerem ovlivněným internetovými influencery, portály a sociálními sítěmi.
Koronavirový a post-koronavirový čas také odhalil niternou propojenost globálních zásobovacích řetězců a rizika z tohoto propojení vyplývající. Spolehlivé zajištění zboží dnes nemá za cíl pouze eliminovat nevykrytou poptávku spotřebitele a prázdné regály, ale znamená přímou ochranu retailové značky. Retailoví giganti mají prostředky a znalosti nutné k diverzifikaci a zajištění zdrojů dodávek. Menší retaileři jsou exponenciálně více ohroženi. Zajištění sorttimentu však nekončí se strategickým řízením zásobovacích řetězců v podmínkách dnešní zhoršené geopolitické situace. Zahrnuje také opatření přímo na prodejně zaměřená proti rostoucím krádežím a jinému asociálnímu chováni spotřebitelů.
Kybernetická bezpečnost a ochrana digitálních dat
Klasické kritické problémy však nejsou jedinými problémy, s nimiž se dnes retail potýká. Digitalizovaná doba s sebou přináší problémy úplně nového druhu. Nejdůležitější z těchto nových výzev je zajištění kybernetické bezpečnosti a ochrana digitálních dat jak z hlediska komerčního, tak i právního. S ní úzce souvisí i integrace umělé inteligence do pracovní praxe retailových řetězců. Obojí geometricky zvyšuje operační náklady retailera. Stejně tak zvyšují operační náklady retailera dva další negativní fenomény dnešního retailingu: zvyšující se množství a hodnota nakoupeného zboží vráceného spotřebitelem zpět a raketově rostoucí náklady na získání nového zákazníka pro online obchody.
Retailový ekosystém je dnes, šest let po koronaviru, nově rozvrstven. A dělicí čára překvapivě nevede mezi kamennými klasickými obchody a online retailem. Tři pomyslné retailové „výšiny“ jsou dnes poměrně jasně rozlišitelné, a to díky jasně rozlišitelným reakcím jejich odpovídajících retailových modelů na klasické i nové kritické problémy dnešního retailingu. Tyto výšiny dnes zaujímá hard diskont, klubový prodej a model velkosortimentní cenově dostupné nabídky. Všechny tři vytrvale zvyšují svůj odstup od ostatních a posilují koncentraci v retailu. Otázkou zůstává, co bude dále. Hyperkoncentrace? Vertikální integrace s výrobci a dodavateli? Dodávky zboží drony? Nechme se překvapit.

Napsat komentář